대학생 프리랜서 교육비 2026 연말정산에서는 자녀의 3.3% 소득이 얼마든, 근로자인 부모가 2026년에 직접 낸 등록금을 교육비 세액공제 대상으로 볼 수 있습니다. 자녀를 기본공제 150만 원 대상에 올릴 수 있는지는 나이와 소득으로 따로 판단합니다.
대학생 프리랜서 교육비 2026 연말정산 핵심 요약
2026년 1~12월에 부모가 낸 대학 등록금은 자녀의 프리랜서 소득과 관계없이 2027년 1~2월 부모의 연말정산에서 교육비 공제를 검토합니다. 대학생 자녀 1명당 공제 대상 등록금은 연 900만 원까지이며, 공제율은 15%입니다.
대학생 프리랜서 교육비 2026 연말정산: 부모 등록금 공제
대학생 프리랜서 교육비 연말정산에서 2026년에 부모가 직접 낸 등록금은 자녀의 3.3% 사업소득 금액과 관계없이 부모의 교육비 세액공제 대상입니다. 소득세법 제59조의4는 교육비 공제 대상 자녀에게 나이와 소득 제한을 적용하지 않습니다. 자녀의 소득이 근로소득인지 사업소득인지도 이 교육비 공제의 판정 기준이 아닙니다.
2026년 귀속은 2026년 1~12월 지출분이며, 근로자인 부모가 2027년 1~2월 회사 연말정산에 제출합니다. 공제할 수 있는 지출은 부모의 근로기간에 낸 등록금으로, 휴직기간의 지출도 포함됩니다.
부모가 2026년 근로기간에 직접 낸 등록금이라면 자녀의 프리랜서 소득 때문에 교육비 공제에서 빠지지 않습니다.
3.3% 프리랜서 소득과 부모 기본공제 기준
받은 돈과 소득금액은 다릅니다
3.3%를 원천징수한 프리랜서 알바 수입은 인적용역 사업소득입니다. 기본공제의 100만 원 기준은 받은 돈인 총수입이 아니라 필요경비를 뺀 사업소득금액으로 판단합니다. 단순경비율 적용 대상이라면 총수입금액에서 총수입금액에 단순경비율을 곱한 금액을 뺍니다.
연간 소득금액 100만 원을 판단할 때는 종합소득금액·퇴직소득금액·양도소득금액을 합산하며, 비과세·분리과세 소득은 제외합니다. 근로소득만 있을 때의 총급여 500만 원 특례를 3.3% 사업소득에 적용하지는 않습니다.
기본공제 150만 원은 나이와 소득을 모두 봅니다
2026년 귀속에 부모가 자녀의 기본공제 150만 원을 받으려면 자녀가 20세 이하이고 연간 소득금액 합계가 100만 원 이하여야 합니다. 21세 이상 대학생은 소득이 적어도 나이요건 때문에 기본공제 150만 원 대상이 아닙니다. 다만 부모의 교육비 공제에는 이 나이·소득 제한이 적용되지 않습니다.
기본공제는 경비를 뺀 소득금액과 자녀의 나이를 함께 봅니다. 교육비 공제는 자녀의 나이·소득으로 배제하지 않습니다.
2025년 등록금과 자녀 본인 공제의 차이
2025년 1학기 등록금은 당시 소득요건을 적용합니다
2025년에 부모가 낸 등록금은 자녀의 그해 연간 소득금액이 100만 원 이하일 때 부모의 교육비 공제 대상이었습니다. 자녀가 6월 말부터 3.3% 소득을 얻었더라도 그해 사업소득금액이 100만 원을 넘었다면, 앞서 낸 1학기 등록금도 부모가 공제받을 수 없었습니다. 총수입이 100만 원을 넘었더라도 필요경비를 뺀 소득금액이 100만 원 이하였다면 소득요건은 충족한 것입니다.
자녀가 직접 낸 등록금의 공제 가능 여부
3.3% 사업소득만 있는 자녀는 본인 등록금에 교육비 세액공제를 적용할 수 없습니다. 이 공제는 근로소득이 있는 거주자에게 적용됩니다. 근로소득 없이 사업소득만 있는 경우에는 다음 해 5월 종합소득세 신고 때 해당 요건에 따른 표준세액공제 연 7만 원을 적용할 수 있습니다. 2026년의 3.3% 사업소득은 2027년 5월 신고 대상입니다.
자녀에게 회사 알바 등의 근로소득도 있고 자기 돈으로 등록금을 냈다면 본인 교육비 공제를 검토할 수 있습니다. 본인 교육비에는 대학생 부양가족의 연 900만 원 한도가 적용되지 않으며, 같은 등록금을 부모와 자녀가 중복 공제받을 수는 없습니다.
2025년 지출분에는 당시 자녀의 연간 소득요건을 적용합니다. 자녀 본인의 교육비 공제에는 근로소득과 본인 지출이 필요합니다.
교육비세액공제 금액과 제외할 등록금
대학생 자녀 한 명당 공제율과 한도
교육비세액공제는 공제 대상 등록금의 15%입니다. 대학생 자녀 한 명당 연 900만 원까지 적용하므로 세액공제액은 최대 135만 원입니다. 자녀별로 한도를 따로 적용하며, 실제 세금에서 줄어드는 금액은 결정세액을 넘을 수 없습니다.
예를 들어 해당 연도에 공제 대상 등록금 400만 원을 냈다면 계산상 세액공제액은 60만 원입니다. 1·2학기 합계가 1,000만 원이면 900만 원 한도를 적용해 135만 원입니다. 휴학으로 해당 연도에 낸 등록금이 없다면 그 지출에 대한 공제액도 없습니다.
공제 대상 등록금에서 빼는 금액
- 장학금 등으로 감면받은 등록금
- 사내근로복지기금 등의 비과세 학자금으로 낸 부분
- 자녀의 학자금 대출로 낸 등록금
자녀의 학자금 대출분은 부모가 나중에 대신 갚아도 부모의 등록금 공제 대상이 아닙니다. 자녀의 대학원 학비도 부모의 교육비 공제 대상에서 제외됩니다.
장학금·비과세 학자금·자녀 학자금 대출분을 제외한 대학 등록금에 15%를 적용합니다. 대학생 자녀별 공제 대상 한도는 연 900만 원입니다.
부모가 등록금 공제를 받는 조건과 제출 순서
등록금을 낸 부모의 공제 조건
근로자인 부모 중 그 자녀를 교육비 공제 대상 부양가족으로 올리고 등록금을 직접 낸 사람이 공제받습니다. 자녀가 기본공제 150만 원의 나이·소득요건을 충족하지 않아도 교육비 공제를 위한 대상에서는 제외되지 않습니다. 맞벌이 부모가 자녀의 기본공제와 교육비 공제를 서로 나눠 받을 수는 없습니다.
자료제공 동의부터 회사 제출까지
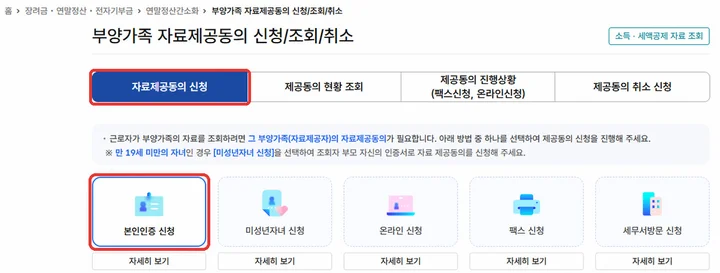
- 성년 자녀가 홈택스에서 부모에게 부양가족 자료제공 동의를 합니다.
- 부모가 2027년 1월 홈택스 연말정산 간소화에서 자녀의 교육비 자료를 조회합니다.
- 등록금이 조회되지 않으면 대학에서 교육비 납입증명서를 발급받아 공제신고서와 함께 회사에 제출합니다.
대학 등록금은 간소화 조회 대상이지만, 자녀의 학자금 대출로 낸 부분은 공제 대상 금액에서 빠집니다. 성년 자녀가 자료제공에 동의해야 부모 화면에서 자녀 자료를 조회할 수 있습니다.
성년 자녀의 자료제공 동의 → 부모의 등록금 자료 조회 → 누락 시 대학 납입증명서와 공제신고서 회사 제출 순서입니다.
자주 묻는 질문
대학생 자녀의 3.3% 소득이 100만 원을 넘어도 부모가 2026년 등록금을 공제받나요?
네. 부모가 2026년 근로기간에 직접 낸 등록금은 자녀의 소득금액과 관계없이 교육비 공제 대상입니다.
3.3% 프리랜서 소득의 100만 원 기준은 받은 돈인가요?
아닙니다. 기본공제 소득요건은 총수입에서 필요경비를 뺀 사업소득금액을 포함한 연간 소득금액으로 판단합니다.
21세 대학생 자녀를 기본공제 150만 원 대상에 올릴 수 있나요?
아닙니다. 직계비속 기본공제에는 20세 이하 나이요건이 있습니다. 부모의 교육비 공제에는 이 나이 제한이 적용되지 않습니다.
2025년 1학기 등록금도 2026년 기준으로 다시 판단하나요?
아닙니다. 2025년에 낸 등록금은 당시 기준으로 판단해 자녀의 2025년 연간 소득금액이 100만 원을 넘었다면 부모가 공제받을 수 없었습니다.
자녀 등록금이 연말정산 간소화에 보이지 않으면 어떻게 하나요?
성년 자녀의 자료제공 동의를 확인하고, 등록금 자료가 계속 보이지 않으면 대학의 교육비 납입증명서를 발급받아 공제신고서와 함께 회사에 제출합니다.
2026년에 부모가 직접 낸 등록금은 자녀의 프리랜서 소득과 별도로 교육비 공제 여부를 판단합니다. 성년 자녀의 자료제공 동의를 받은 뒤 실제 조회 금액에서 장학금과 학자금 대출분을 확인해 제출하면 됩니다.
출처
- 국가법령정보센터 — 소득세법 제59조의4
- 국가법령정보센터 — 소득세법 제50조
- 국가법령정보센터 — 소득세법 제19조
- 국세청 국세상담센터 — 연간소득금액 100만 원 Q&A
- 국세청 국세상담센터 — 교육비세액공제 Q&A
- 국세청 국세상담센터 — 교육비 세액공제 증명서류