2026년 12월에 입사했다면 2026년 귀속 연말정산은 12월 말에 다니는 새 회사가 합니다. 2026년 중 전 직장에서 받은 근로소득이 있다면 그 소득도 합산해야 합니다.
12월 입사 2026 연말정산 핵심 요약
새 회사에 전 직장 원천징수영수증과 공제 서류를 제출하면 2027년 2월분 급여를 받을 때 합산 정산합니다. 전 직장 소득을 합산하지 못했다면 2027년 5월 종합소득세 신고 때 직접 합산해야 합니다.
12월 입사 연말정산은 어느 회사에서 하나요
12월 입사 연말정산은 2026년 12월 말 현재 재직 중인 새 회사가 맡습니다. 2026년 중 퇴사한 전 직장이 있다면 새 회사가 두 직장의 2026년 근로소득을 합산해 2027년 2월분 급여 지급 때 정산합니다. 12월에 한 달만 근무했어도 같습니다.
합산하는 소득은 2026년 1월 1일부터 12월 31일까지 받은 근로소득입니다. 전 직장을 2025년에 퇴사하고 2026년 12월에 입사했다면 합산할 2026년 전 직장 소득이 없으므로 새 회사의 12월 급여만 정산합니다.
2026년 말 재직 중인 회사가 2026년 근로소득을 정산하며, 같은 해 전 직장 소득이 있으면 함께 합산합니다.
중도입사자연말정산 서류 받는 순서
전 직장에 발급 요청하기
중도입사자연말정산에 필요한 전 직장 서류는 근로소득원천징수영수증과 소득자별 근로소득원천징수부 사본입니다.
- 전 직장 담당자에게 두 서류를 요청합니다.
- 받은 서류를 새 회사의 연말정산 담당자에게 제출합니다.
전 직장은 퇴직한 달의 급여 지급일이 속하는 달의 다음 달 말일까지 원천징수영수증을 발급해야 합니다. 발급받지 못했다면 전 직장에 다시 요청하고, 해결되지 않으면 국세상담센터 126(평일 09~18시) 또는 관할 세무서에 문의할 수 있습니다.
제출된 원천징수영수증 조회·출력하기
전 직장이 지급명세서를 국세청에 제출했다면 다음 날부터 홈택스에서 원천징수 내역을 조회·출력할 수 있습니다.
- 홈택스에 로그인합니다.
- ‘나의 홈택스 → 나의 소득·연말정산 → 지급명세서(원천징수 내역)등 조회’로 이동합니다.
- 전 직장 지급명세서를 조회하고 출력해 새 회사에 냅니다.
조회되지 않으면 전 직장 담당자에게 지급명세서 제출 여부와 영수증 발급을 요청합니다.
전 직장에 두 서류를 요청해 새 회사에 내고, 제출된 지급명세서는 홈택스에서 조회·출력할 수 있습니다.
간소화 자료 개통과 회사 제출 시기
2026년 귀속 연말정산간소화 자료는 2027년 1월 중순 홈택스 ‘장려금·연말정산·기부금 → 연말정산간소화’에서 열릴 예정입니다. 간소화는 해마다 1월 15일 무렵 열립니다.
간소화 증명서류, 소득·세액공제신고서, 전 직장 원천징수영수증은 2027년 1~2월 중 새 회사가 정한 마감일까지 제출합니다. 회사별 마감일은 다릅니다. 간소화 자료에 없는 증빙은 발급기관에서 직접 받아 함께 냅니다.
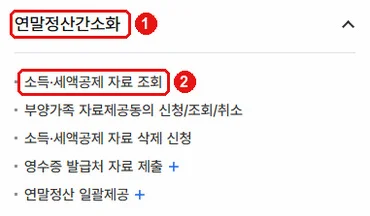
자료는 2027년 1월 중순 개통 예정이며, 서류는 새 회사가 정한 1~2월 마감일까지 냅니다.
전 직장 원천징수영수증을 내지 못했다면
전 직장 원천징수영수증을 제출하지 않으면 새 회사는 12월 급여만으로 연말정산합니다. 2026년에 두 직장에서 근로소득을 받았다면 2027년 5월 1~31일 종합소득세 확정신고에서 전 직장 소득을 직접 합산해야 합니다.
- 홈택스 ‘세금신고 → 종합소득세 신고 → 근로소득 신고’로 이동합니다.
- ‘정기신고 작성’에서 두 직장의 근로소득을 합산해 신고합니다.
공제신고서와 증명서류도 회사에 내지 않았다면 회사 정산에는 본인 인적공제(기본·추가공제)와 표준세액공제 13만 원만 적용됩니다. 빠뜨린 공제는 2027년 5월 근로소득 신고에 반영할 수 있고, 5월을 놓쳤다면 경정청구로 2032년 3월 10일까지 반영할 수 있습니다.
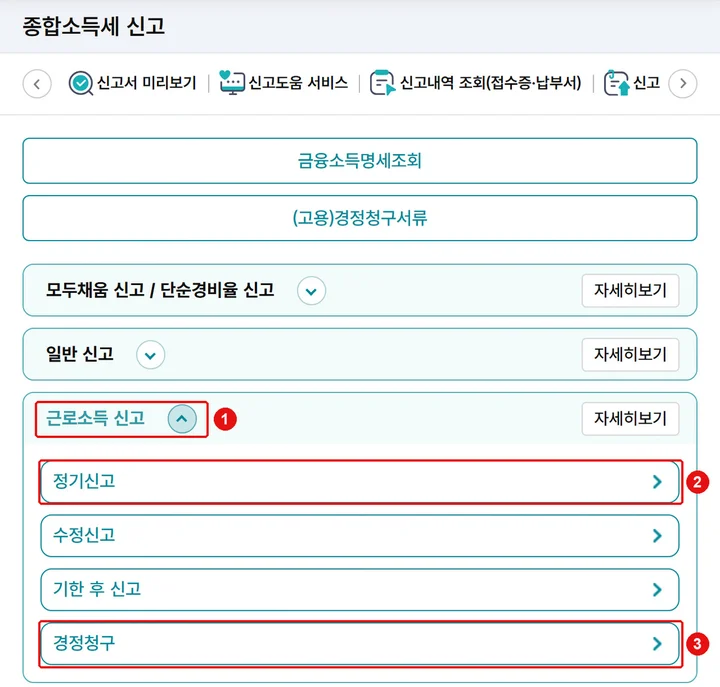
전 직장 소득을 회사에서 합산하지 못했다면 2027년 5월 근로소득 신고에서 직접 합산합니다. 빠진 공제도 그때 반영할 수 있습니다.
12월 입사자의 공제 대상 지출 기간
근무한 기간의 지출만 공제되는 항목
- 소득공제: 신용카드 등 사용금액, 주택자금, 주택마련저축
- 세액공제: 보장성보험료, 의료비, 교육비
이 항목은 2026년 중 실제로 근로를 제공한 기간의 지출만 대상입니다. 전 직장 근무기간과 새 회사 근무기간은 포함되지만, 퇴사 후 12월 입사 전 쉬던 기간의 지출은 제외됩니다. 2026년에 전 직장 없이 12월에 처음 취업했다면 12월 지출만 대상입니다.
2026년 지출 전체를 볼 수 있는 항목
기부금·연금계좌(연금저축·IRP)·국민연금 등은 근로기간과 관계없이 2026년 지출액이 공제 대상입니다. 국민연금은 입사 전이나 퇴사 후 납부한 금액도 포함됩니다.
카드·주택자금·보험료·의료비·교육비 등은 근무기간의 지출만, 기부금·연금계좌·국민연금 등은 2026년 지출액을 기준으로 봅니다.
FAQ
2026년 12월에 한 달만 일해도 새 회사에서 연말정산하나요?
네. 2026년 12월 말 재직 중인 새 회사가 2027년 2월분 급여를 지급할 때 정산합니다.
2025년에 퇴사한 전 직장 소득도 합산하나요?
아니요. 2026년 귀속 연말정산에는 2026년 중 받은 근로소득을 합산합니다.
전 직장 원천징수영수증이 홈택스에 보이지 않으면 어떻게 하나요?
전 직장 담당자에게 지급명세서 제출 여부를 확인하고 영수증 발급을 요청합니다. 발급받지 못하면 국세상담센터 126 또는 관할 세무서에 문의할 수 있습니다.
퇴사 후 쉬는 동안 쓴 의료비도 공제되나요?
중도입사자의 의료비 세액공제는 근로 제공기간의 지출만 대상이므로 쉬던 기간의 지출은 제외됩니다.
2026년 전 직장 근로소득이 있다면 원천징수영수증을 받아 새 회사 마감일까지 제출하세요. 합산하지 못했다면 2027년 5월 근로소득 신고에서 직접 반영해야 합니다.
출처
- 국세청 — 2025년 귀속 근로자를 위한 연말정산 안내
- 국가법령정보센터 — 소득세법 제137조
- 국가법령정보센터 — 소득세법 제73조
- 국세청 — 특별세액공제
- 국세상담센터 — 자주묻는Q&A 국민연금
- 대한민국 정책브리핑 — 연말정산 때 놓친 공제 있다면…5월 종소세 신고 때 신청 가능